

Para Parajara Moraes Alves Junior, quando um cadastro está desatualizado, a descrição do produto é genérica ou o contrato não conversa com a nota fiscal, a Reforma Tributária deixa de ser um tema distante. No agro, a transição alcança a classificação das mercadorias, o fluxo de documentos, os créditos e a comunicação entre produtor, cooperativa, agroindústria e comprador. Sem informações compatíveis, a operação perde previsibilidade e a cadeia passa a corrigir problemas depois que eles já chegaram ao financeiro.
A preparação precisa começar antes de a mudança alterar a rotina da propriedade. A Lei Complementar nº 214/2025 instituiu IBS e CBS, mas a aplicação prática depende do enquadramento, da operação e dos documentos que sustentam cada fornecimento. Organizar esses dados desde já permite que a família enxergue riscos, responsabilidades e impactos no fluxo de caixa.
O cadastro deixa de ser uma tarefa burocrática
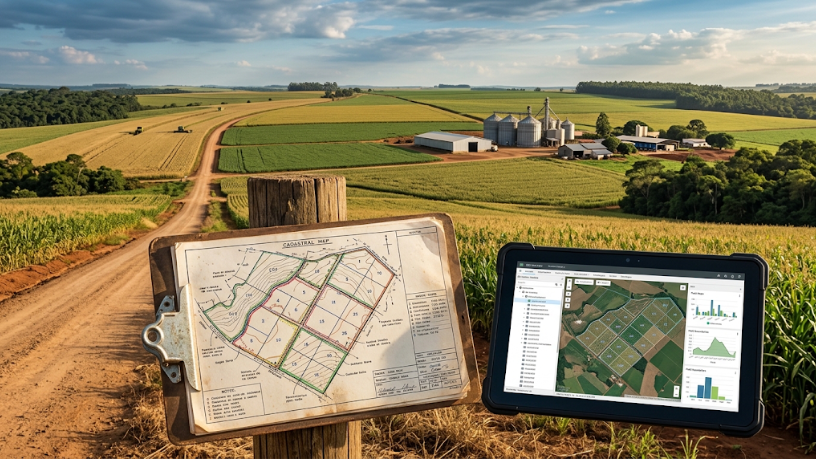
O cadastro do produtor, do imóvel, da atividade e dos participantes da cadeia precisa refletir a realidade da operação. Diferenças de nome, endereço, inscrição, titularidade ou descrição do produto podem dificultar o aproveitamento de tratamentos previstos na legislação e aumentar o tempo gasto para corrigir documentos. O problema aparece quando a informação já foi compartilhada com vários envolvidos.
A revisão deve comparar cadastros internos, documentos fiscais, contratos de arrendamento ou parceria e registros usados pela contabilidade. Também convém definir quem atualiza os dados e em que situações a mudança precisa ser comunicada. Sem essa governança mínima, cada sistema passa a guardar uma versão diferente da propriedade e o risco deixa de estar concentrado em um único ponto.
A classificação do produto afeta a leitura tributária
Produtos do agronegócio não formam um grupo fiscal uniforme. A natureza da mercadoria, o grau de processamento, a embalagem e o destino da operação podem alterar o tratamento aplicável. Uma produção in natura não deve ser descrita como se tivesse passado pelo mesmo processo de uma mercadoria industrializada, ainda que ambas tenham origem na fazenda.
A equipe precisa aproximar quem conhece a produção de quem emite ou confere o documento. Descrições genéricas dificultam a análise e podem gerar divergência entre nota, contrato, estoque e transporte. Como aponta Parajara Moraes Alves Junior, a classificação precisa ser conferida no contexto da operação, não apenas escolhida por hábito ou repetida de uma venda anterior.
Créditos e informações precisam circular com coerência
A discussão sobre créditos e tratamentos favorecidos costuma começar pela norma, mas termina no documento que prova a operação. Uma aquisição sem identificação adequada, uma nota incompatível com o contrato ou uma entrada registrada fora do período correto pode comprometer a conferência posterior. A empresa rural precisa saber quais evidências sustentam cada escolha fiscal, inclusive quando cooperativas, transportadores, agroindústrias e compradores dependem dos mesmos dados para registrar entradas, saídas e responsabilidades.
O controle não deve ficar restrito ao setor contábil. Compras, almoxarifado, produção, faturamento e financeiro participam da formação da informação, enquanto contratos e canais de comunicação precisam indicar quem autoriza uma venda, confere a nota e guarda os comprovantes. Ao avaliar esse fluxo, Parajara Moraes Alves Junior considera que a propriedade ganha segurança quando consegue seguir o caminho do dado, desde a contratação do insumo até a venda da produção e o recebimento do valor.
Preparar agora é decidir com menos improviso
A Reforma Tributária pode alterar rotinas ao longo da transição, e nenhuma propriedade consegue antecipar todos os detalhes sem acompanhar normas e regulamentações. Ainda assim, há medidas que independem da fórmula final: organizar cadastros, revisar contratos, padronizar descrições, integrar documentos e simular impactos sobre preço, crédito e fluxo de caixa.
O próximo passo é selecionar as operações que mais movimentam a propriedade e submetê-las a uma revisão conjunta entre gestão, contabilidade e área comercial. Na avaliação de Parajara Moraes Alves Junior, esse diagnóstico mostra onde faltam dados e quais ajustes devem ser priorizados. Em vez de esperar o primeiro problema, a família pode usar a transição para construir uma rotina tributária mais clara, verificável e preparada para as decisões do próximo ciclo.